Swissquote bajo la lupa: ¿Seguridad Suiza o comisiones demasiado altas?

¿Guardarías tu patrimonio en una plataforma de trading sin comisiones registrada en un paraíso fiscal… o preferirías pagar algo más por la seguridad blindada de la banca privada suiza?
La respuesta parece obvia, pero la diferencia de costes puede costarte decenas de miles de euros con el paso de los años. En un ecosistema financiero plagado de brokers ‘low cost’ que compiten agresivamente por tus ahorros, hoy analizamos la alternativa opuesta. Bienvenidos a Código Broker. Hoy abrimos el expediente Swissquote.
En este análisis forense examinamos a Swissquote Bank Ltd, una entidad fundada en 1996 que rompe el molde del broker online convencional.
No estamos ante un simple intermediario financiero. Swissquote combina la agilidad de un broker internacional con la solidez de un banco suizo regulado. Administra más de 90.000 millones de francos suizos en activos de clientes y da acceso a un catálogo colosal de más de 3 millones de instrumentos financieros.
¿Vale la pena pagar sus tarifas en pleno 2026 o existen alternativas más eficientes para tu capital? Vamos a auditarlo punto por punto.
ANATOMÍA INSTITUCIONAL Y EL MITO DE LA SEGURIDAD SUIZA
Para entender Swissquote, primero debemos separar la propaganda comercial de las garantías legales reales.
Licencia Bancaria Completa
A diferencia de intermediarios como DEGIRO o Trading 212, Swissquote posee una licencia bancaria completa otorgada en Suiza. Esto le obliga a cumplir con métricas de solvencia, liquidez y reservas de capital infinitamente más estrictas que las de una simple sociedad de valores.
El Mosaico Regulatorio Internacional
El grupo opera bajo la custodia de los organismos supervisores más exigentes del planeta:
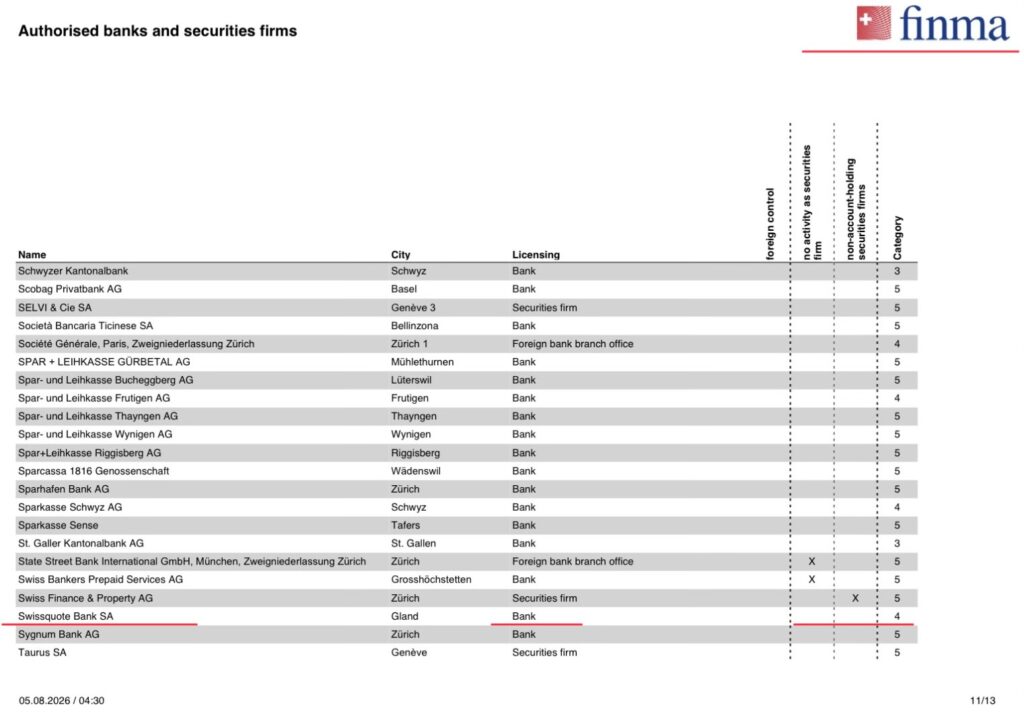
- Suiza (FINMA): Máxima autoridad supervisora bancaria suiza.
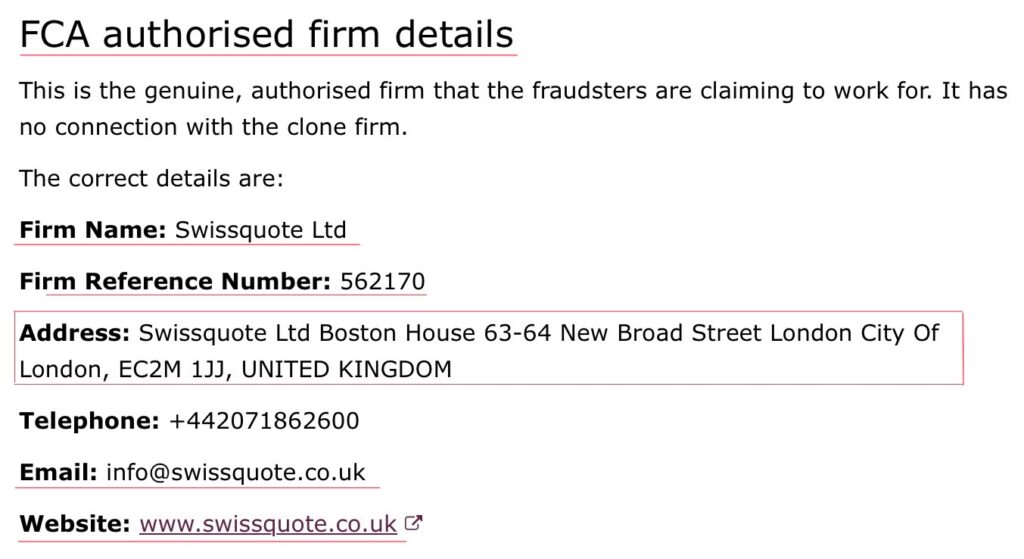
- Reino Unido (FCA): Cobertura del FSCA hasta 85.000 GBP.
- Unión Europea (CSSF / BCE): Licencia bancaria a través de Swissquote Bank Europe en Luxemburgo.
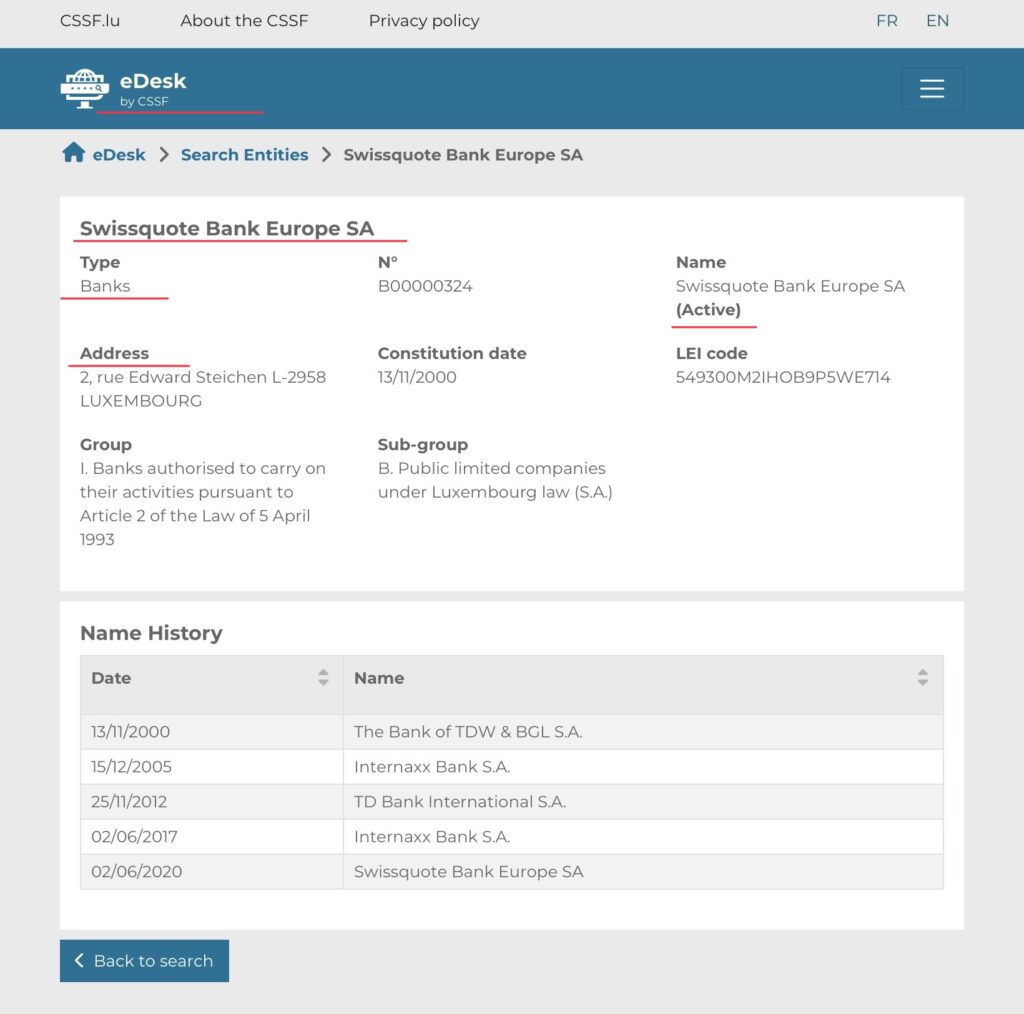
- Licencias Globales: Regulación activa en Dubái (DFSA), Singapur (MAS), Hong Kong (SFC), Chipre (CySEC), Malta (MFSA) y Sudáfrica (FSCA).
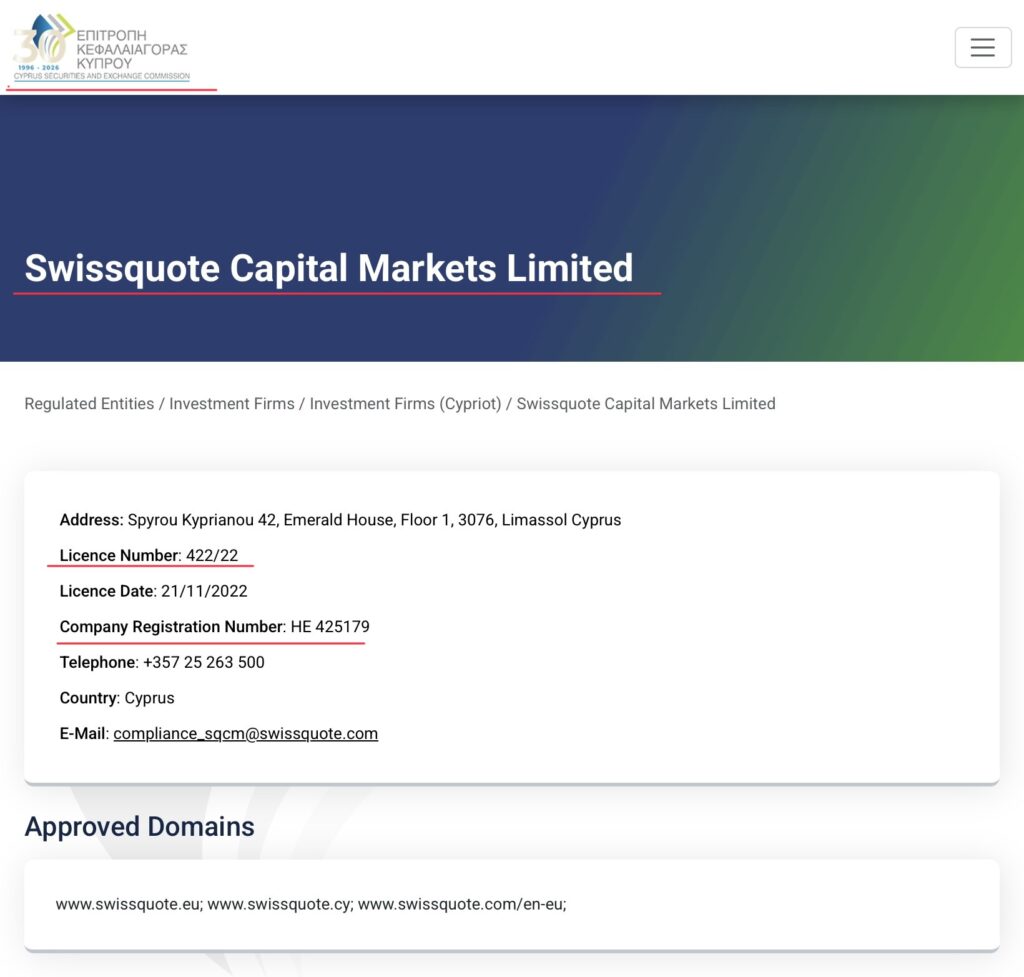
Garantías de Protección al Cliente
- Protección de Depósitos (esisuisse): El efectivo en la entidad suiza está garantizado por ley hasta 100.000 CHF por cliente en caso de quiebra.
- Segregación de Custodia: Los activos financieros (acciones, ETFs, bonos) no forman parte del balance del banco. Si Swissquote quebrase, tus títulos siguen siendo legalmente tuyos y son traspasados intactos a otra entidad.
- Transparencia Bursátil: Cotiza en el mercado principal suizo (ticker: SQN) desde el año 2000, lo que le obliga a auditar sus libros públicamente cada trimestre.
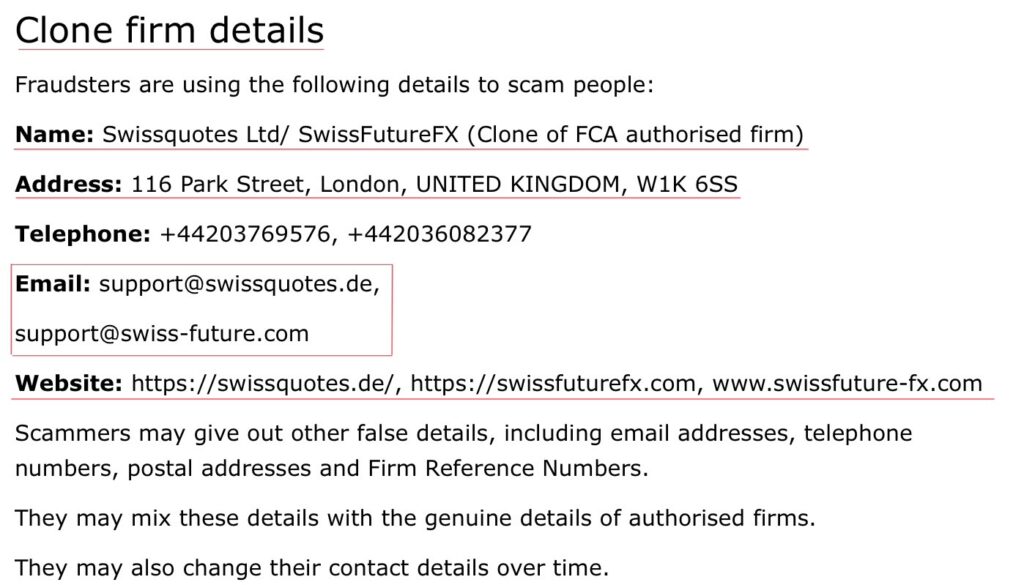
Nota de Seguridad de la Auditoría: En 2025, FINMA solicitó al banco reforzar controles internos tras una ola de ataques de phishing mediante páginas clonadas. Aclaramos que no fue un fallo informático del banco, sino suplantación de identidad externa; no obstante, exige al cliente verificar siempre el dominio oficial antes de operar.
ANÁLISIS DE COSTES, PLATAFORMAS Y LA LETRA PEQUEÑA
Pagar la «seguridad suiza» implica asumir una estructura de costes muy diferente a la del mercado de descuento.
Estructura de Comisiones: ¿Dónde está el coste real?
- Programa ETF Leaders: Es su oferta más competitiva. En una selección de más de 1.000 ETFs operados en el SIX Swiss Exchange, la comisión tiene un tope máximo de 9 CHF (incluso para órdenes de 50.000 o 100.000 CHF).
- Acciones Internacionales: Fuera del programa suizo, las tarifas por transacción superan con frecuencia las de competidores como Interactive Brokers.
- Comisión de Custodia: Aplica un cobro por custodia de valores (con un tope habitual de unos 200 CHF al año para grandes patrimonios). En bancos suizos tradicionales como UBS esta tarifa es drásticamente superior, pero en el mundo online sigue siendo un hándicap frente a brokers sin custodia.
- Conversión de Divisas: Cobran un margen aproximado del 0,95% en el cambio de moneda. La contrapartida es que permiten cuentas multidivisa reales, evitando conversiones forzosas si mantienes saldo en USD, EUR, GBP o CHF.
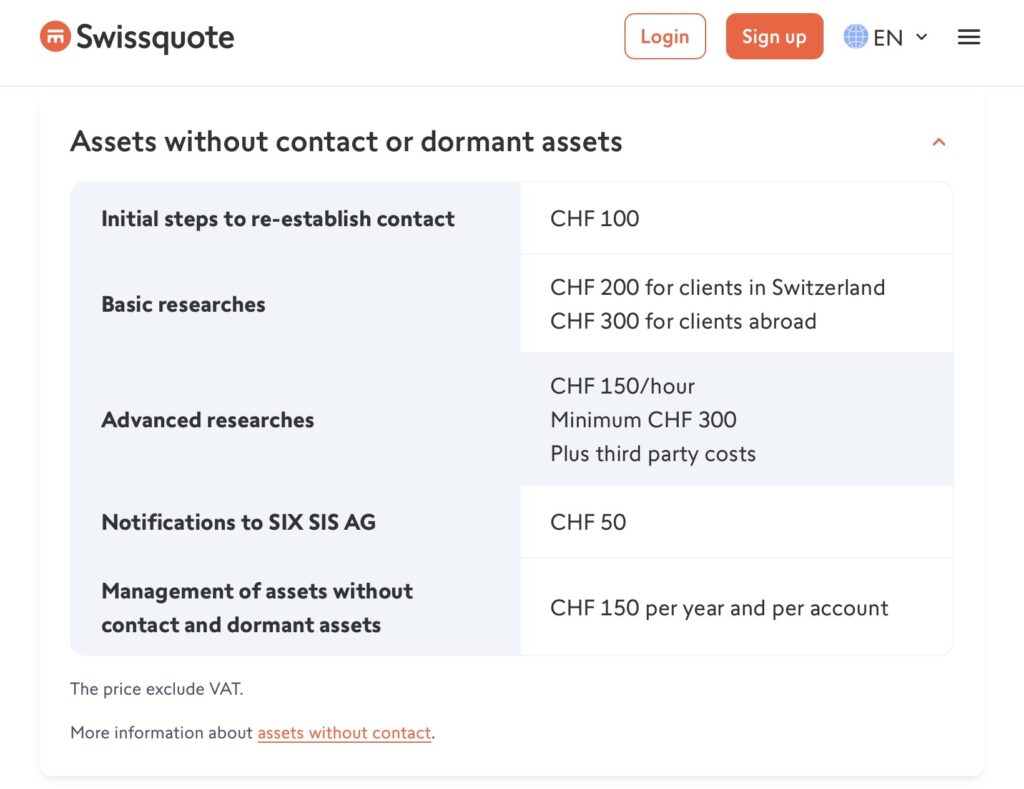
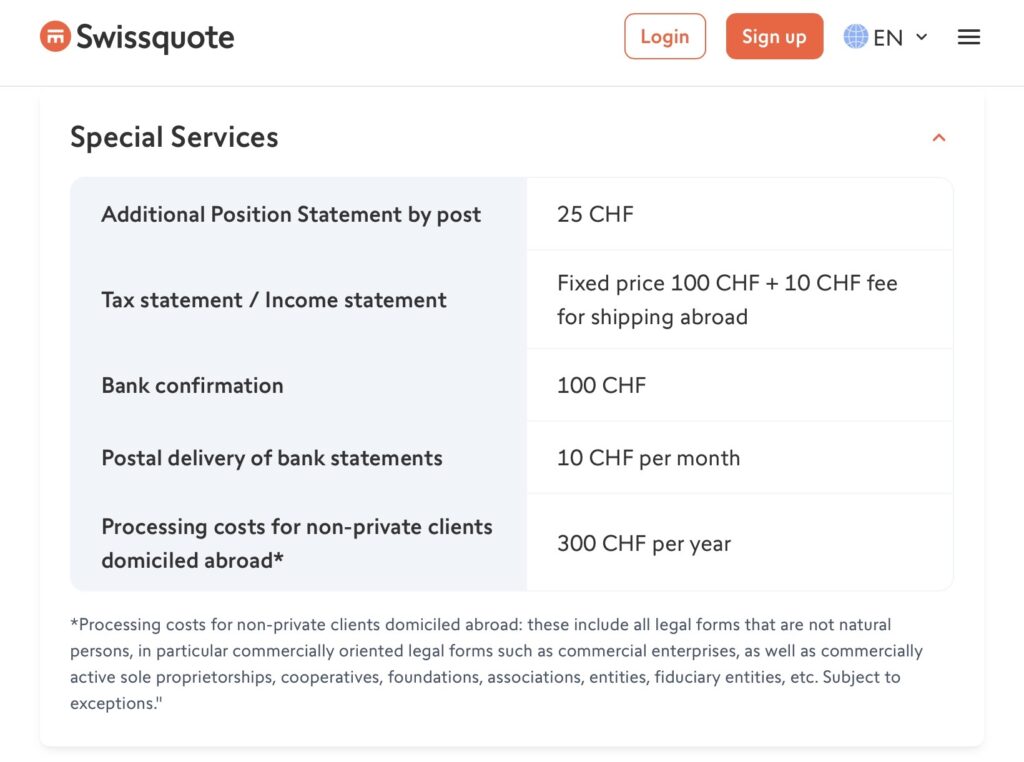
Depósitos Mínimos y Ecosistema Tecnológico
- Inversión tradicional: En la mayoría de jurisdicciones no exige mínimo para acciones o ETFs.
- Forex y CFDs: Requiere un depósito de entrada de 1.000 USD (Cuenta Standard), lo que frena el acceso a minoristas ocasionales.
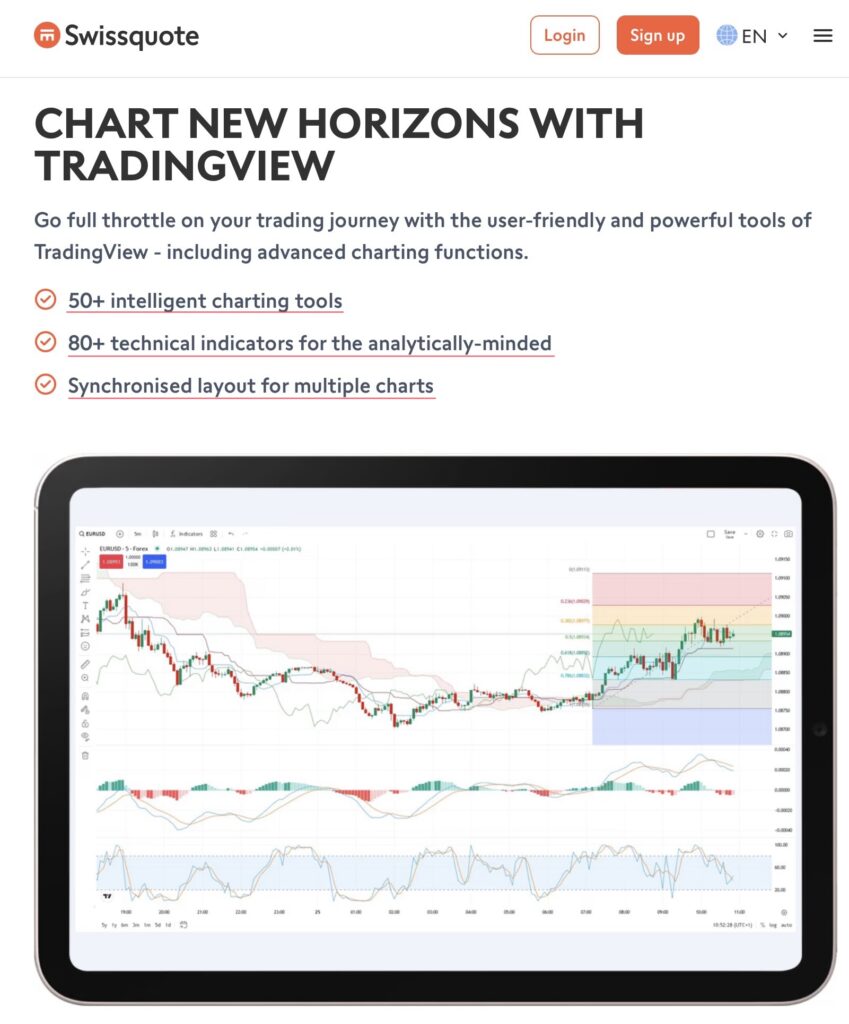
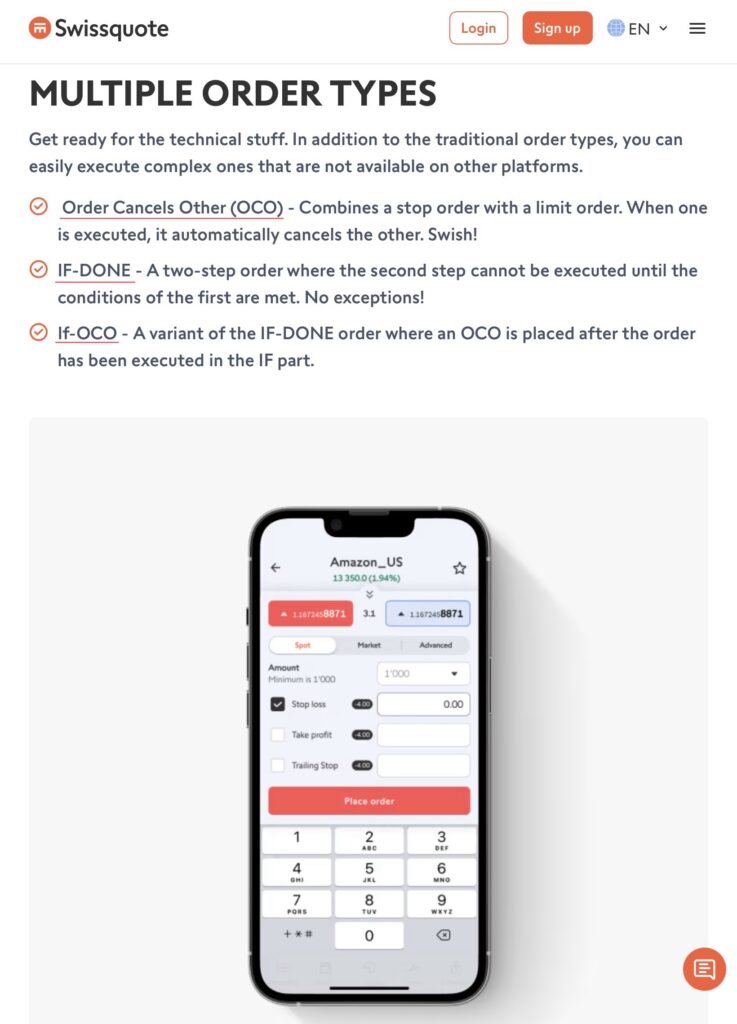
- Plataformas: Dispone de la plataforma propia CFXD (integrada nativamente con TradingView y Autochartist), junto al soporte completo para MetaTrader 4 y MetaTrader 5 (ideal para bots y Expert Advisors). Además, desde sus recientes actualizaciones permite la inversión fraccionada y compras automáticas a partir de 3 CHF.
RESULTADO FINAL: SCORE DEL BRÓKER
Swissquote no pretende ser la opción más barata, sino el puerto seguro para grandes capitales e inversores institucionales.
Clasificamos a Swissquote en la categoría de: BANCO INVERSOR PREMIUM DE ALTA SEGURIDAD INSTITUCIONAL.
Evaluemos sus notas en nuestra tabla de auditoría:
| CATEGORÍA | PUNTUACIÓN |
|---|---|
| Seguridad y Regulación | 9.8/10 Licencia bancaria suiza, supervisión por FINMA, CSSF y FCA. Fondos segregados y garantía esisuisse de 100.000 CHF. |
| Costos y Comisiones | 6.5/10 Tarifas elevadas en cambio de divisa (0,95%) y custodia anual. Atractivo únicamente en el programa ETF Leaders y grandes órdenes. |
| Plataforma y Usabilidad | 8.8/10 Integración impecable con TradingView, CFXD y MetaTrader. App móvil robusta y cuentas multidivisa reales. |
| Oferta de Activos | 9.7/10 Catálogo colosal con más de 3 millones de instrumentos. Acceso a acciones reales, bonos, ETFs, divisas y derivados globales. |
| Resultado Final | 8.7/10 MÁXIMA SOLIDEZ BANCARIA SUIZA CON COSTES ASOCIADOS A SERVICIOS PREMIUM |
Mi veredicto como detective: Es la opción perfecta para patrimonios elevados, inversores a largo plazo que priorizan la protección jurídica suiza sobre las comisiones, operadores que buscan cuentas multidivisa complejas o inversores en ETFs que aprovechan las tarifas fijas de ETF Leaders.
¿Para quién NO es?
Si empiezas con menos de 1.000 euros, realizas DCA mensual con importes reducidos en acciones americanas, o buscas el coste cero a costa de operar con una sociedad de valores intermedia, opciones como Interactive Brokers, DEGIRO o Trading 212 se adaptarán mejor a tu bolsillo.
Si este análisis exhaustivo te ha servido para proteger tu dinero, regálanos tu like de auditoría, suscríbete a Código Broker y activa la campana. ¡Gestiona bien tu riesgo y nos vemos en la próxima auditoría de mercados!
